
Månadsbrev oktober: Därför kan bra bolag bli dåliga investeringar – och så försöker vi undvika det

Ett bra bolag är inte alltid en bra aktie. I månadsbrevet för oktober förklarar förvaltarna av Humle Småbolagsfond hur värdering avgör avkastningen.
Sammanfattning:
Bland de portföljbolag som rapporterade i oktober var medianen för vinsttillväxten 15 procent.
Nya förvaltare sedan 1 oktober: Adam Hansson och Johan Solini. Förvaltarna kräver hög kvalitet, men lägger lika stor vikt vid värderingen, eftersom det vanligaste misstaget är att betala för mycket.
Core och Catalyst: Portföljen blandar långsiktiga tillväxtbolag, som Beijer Alma, med kvalitetsbolag som har tillfälliga problem, som Alimak.
Oktober i korthet
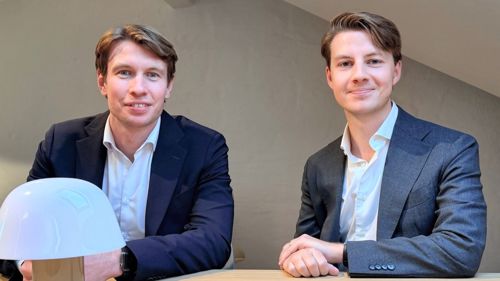
Sedan den 1 oktober förvaltas Humle Småbolagsfond av oss, Adam Hansson och Johan Solini. Vi har båda erfarenhet av småbolagsförvaltning från Lannebo respektive Norron och delar övertygelsen om att långsiktigt god avkastning skapas genom noggrann bolagsanalys, aktivt aktieurval och en disciplinerad syn på värdering.
Under månaden har vi gjort justeringar i portföljen med utgångspunkt i vår investeringsfilosofi och portföljkonstruktion. Likt Humles tidigare förvaltning fortsätter vi att försöka hitta bolag av hög kvalitet och med den enskilda bolagsanalysen som grund för våra investeringsbeslut. Senare i texten följer en djupare beskrivning av vår investeringsfilosofi.
Under oktober var det rapportsäsong där siffrorna för det tredje kvartalet presenterades, för Humle Småbolagsfond rapporterade cirka 90 % av portföljen i oktober och generellt var vinsttillväxten bra. Medianen för vinsttillväxten bland månadens rapporterande portföljbolag uppgick till 15 %. Det ser vi som ett styrkebesked, då vinsttillväxt är en central drivkraft för avkastning över tid.
Rätt bolag till rätt pris: så förvaltar vi Humle Småbolagsfond
Med det här första månadsbrevet vill vi beskriva hur vi förvaltar Humle Småbolagsfond: vilka bolag vi letar efter, hur vi tänker kring värdering och varför portföljen består av två typer av innehav.
Vi ser att varje bolag i portföljen ska klara våra grundkrav på kvalitet. Vi vill se en hög och uthållig avkastning på sysselsatt kapital i snitt över en cykel, god kassaflödeskonvertering och en sund balansräkning. Därefter kommer den kvalitativa analysen där vi gör bolagsbesök, träffar ledningen och pratar med kunder och konkurrenter för att förstå bolagets position och affärsmodell på djupet.
En central del av vår analys är människorna bakom bolaget. Hur väljer ledningen och ägarna mellan att investera i organisk tillväxt, göra förvärv och föra tillbaka kapital till aktieägarna? Rätt avvägningar där skapar stort värde över tid. Därför vill vi gärna se aktiva, långsiktiga huvudägare och en vd som inte bara är en skicklig operatör utan också en god kapitalallokerare, gärna med ett eget betydande aktieägande.
Värderingen avgör om ett bra bolag också är en bra investering
Ett bra bolag är dock inte automatiskt en bra aktie att äga. Den vanligaste orsaken till dålig avkastning i kvalitetsbolag är att man har betalat för mycket. Bolaget utvecklas som man trott och vinsten växer, men aktien står still eller faller eftersom multipeln krymper från en för hög nivå. Därför lägger vi lika stor vikt vid priset när vi investerar i ett bolag som vi gör vid att bedöma kvaliteten.
Vi bygger egna värderingsmodeller och gör egna estimat för alla bolag i vårt universum som vi finner intressanta och som skulle kunna passa i fonden till rätt värdering. Modellerna och den förväntade avkastningen följer vi upp dagligen när bolagens värderingar rör på sig. På så sätt har vi alltid en uppdaterad bild av vilka bolag som ligger nära att bli aktuella, och vi kan agera snabbt när priset blir rätt. Innan ett bolag tar plats i portföljen har vi därför följt det under lång tid.
För varje innehav delar vi upp den förväntade avkastningen i tre delar:
Vinsttillväxt: hur mycket bolagets vinst kan växa per år, organiskt och genom förvärv.
Multipelutveckling: om värderingen kan stiga eller riskerar att falla från dagens nivå.
Kapitalåterföring: utdelningar och återköp.
Tillsammans ska de tre delarna ge en förväntad avkastning på minst 15 procent per år, eller uttryckt på ett annat sätt, en uppsida på 50 procent de kommande tre åren. Det är vårt avkastningskrav vid köp. Det är också måttstocken som varje nytt case konkurrerar med våra befintliga innehav mot.
Samma disciplin styr när vi säljer. Om värderingen springer iväg och den förväntade avkastningen hamnar långt under vårt krav, minskar vi eller säljer hela innehavet, även om bolaget fortsätter att leverera. Då är tesen uppfylld, och kapitalet gör större nytta i ett case där uppsidan fortfarande finns kvar. Vi säljer också när tesen är bruten. I ett Core-bolag kan det betyda att kvaliteten har försämrats, till exempel för att nischpositionen har försvagats, ett större förvärv förändrar bolagets karaktär eller ett ledningsbyte minskar vårt förtroende för kapitalallokeringen. I ett Catalyst-case kan det betyda att problemen visar sig vara strukturella snarare än tillfälliga. Då tar vi beslutet att sälja, i stället för att vänta på en återhämtning som kanske aldrig kommer.
Två vägar till avkastning: Core och Catalyst
Bolag kan nå 15 % per år på två sätt, och vi har delat in portföljen i två kategorier av bolag.
Core är bolag med hög avkastning på kapital som kan återinvestera sina kassaflöden till fortsatt hög avkastning, organiskt eller genom förvärv. Här förväntas omkring 70 procent av avkastningen komma från vinsttillväxt och resterande 30 procent från omvärdering och kapitalåterföring. Ränta-på-ränta-effekten gör jobbet över tid. Vår erfarenhet är att marknaden tenderar att underskatta hur länge vissa bolag med lång och uthållig vinsttillväxt kan fortsätta växa, och därmed också vad de är värda på sikt. Vi är beredda att betala ett rimligt pris för den tillväxten.
Även i ett Core-bolag vill vi dock se en uppsida i värderingen, så att avkastningen kommer både från växande vinster och från en högre multipel. Ett Core-bolag ser vi att vi kan äga i fem år eller längre, och positionerna väger normalt 2-7 procent av fonden.
Catalyst är bolag som tillfälligt befinner sig i en svårare period och som därför handlas med en tydlig rabatt mot sin historik eller sin normaliserade intjäning. Det är inga turnarounds och inga olönsamma bolag utan det ska vara bolag som har bevisat sin kvalitet över tid men som just nu har problem. Problemen är sällan konjunkturella i första hand, även om det kan förekomma. Oftare är de bolagsspecifika och övergående, till exempel en period med tunga investeringar som tynger marginalerna eller en enskild affärsenhet som presterar svagt.
Här är fördelningen omvänd mot Core: omkring 70 procent av avkastningen förväntas komma från att multipeln stiger när vinsten normaliseras och från utdelningar och återköp, och 30 procent från vinsttillväxt. Vi letar inte efter billiga bolag för sakens skull. En låg värdering kan vara motiverad och förbli låg under lång tid. Därför vill vi kunna se vad som kan förändra bilden, exempelvis att investeringar börjar ge resultat, att marginalerna återhämtar sig eller att bolaget börjar återföra mer kapital till sina ägare. Tidshorisonten är normalt ett till tre år och positionerna väger 2-5 procent av fonden.
Varför båda?
Core och Catalyst är två motorer med olika drivkrafter. I Core-bolagen skapas värdet av att vinsterna växer och återinvesteras år efter år. I Catalyst-bolagen skapas värdet när en tillfällig felprissättning rättas till. Eftersom vi kan investera i båda får vi fler möjligheter att hitta case som når vårt avkastningskrav, och vi behöver aldrig ta in ett sämre case bara för att det passar en viss inriktning. De två motorerna kompletterar varandra och ger portföljen flera källor till avkastning, vilket gör den bättre rustad att leverera god avkastning över tid, oavsett marknadsklimat. Vi allokerar löpande mellan dem dit vi ser den bästa förväntade avkastningen, i en portfölj som över tid omfattar 30-35 bolag.
Nedan följer två exempel på bolag som vi nyligen investerat i inom de olika kategorierna.
Core-case: Beijer Alma
Beijer Alma är en industrigrupp med nischledande bolag. De senaste åren har bolaget visat att det kan växa genom en kombination av organisk tillväxt och förvärv. EBITA har ungefär fördubblats, från knappt 0,6 miljarder kronor 2019 till nästan 1,2 miljarder 2025. Samtidigt har koncernen blivit mer decentraliserad, och vi tror att den har goda förutsättningar att fortsätta växa under lång tid. Q3 rapporten visade att bolaget fortsätter utvecklas i rätt riktning med en organisk ordertillväxt om 12 procent och en vinsttillväxt på 18 procent.
Avkastningen på sysselsatt kapital är cirka 15 procent och skuldsättningen är måttlig på 1,7 gånger EBITDA. Bolaget har en långsiktig ägarbild med Anders Wall och hans stiftelser som innehar knappt 55 procent av rösterna och finns representerade i styrelsen. Värderingen är ändå inte ansträngd, där aktien handlas till omkring 14,5 gånger nästa års förväntade EBITA enligt våra estimat. Det är enligt oss en attraktiv nivå för ett bolag med den här historiken och avkastningen på kapital. Vi tror att marknaden underskattar hur uthållig vinsttillväxten är när organisk tillväxt kombineras med förvärv. När Beijer Alma fortsätter att visa sin kvalitet räknar vi med att avkastningen kommer både från växande vinster och från en högre multipel.
Catalyst-case: Alimak
Alimak är en global leverantör av hissar och andra lösningar för arbete på höjd. Bolaget är indelat i 5 divisioner där slutexponeringen varierar men framför allt innefattar industri och bygg. Sedan VD Ole Kristian Jødahl tillträdde 2020 har bolaget effektiviserat verksamheten och lyft EBITA marginalen från cirka 8,5% 2020 till drygt 16% 2026. Under samma period har byggmarknaden generellt haft det väldigt tufft, vilket gör marginallyftet än mer imponerande. Q3 rapporten visade att orderingången utvecklas i rätt riktning. Total orderingång ökade med 16% varav 4% organiskt.
Med det som bakgrund tror vi att bolaget har goda möjligheter att leverera organisk tillväxt 2027, vilket väntas bli en positiv katalysator. Detta eftersom positiv organisk tillväxt väntas lyfta marginalen ytterligare. På våra estimat för 2027 handlar Alimak på cirka 11x EBITA, historiskt har värderingen varit runt 14-16x. Utgångsläget, i en låg värdering, är därmed intressant givet att det finns goda förutsättningar att växa vinsten tvåsiffrigt kommande år. Sett till målsättning är bolagets mål att växa försäljningen med 8-12% per år samtidigt som den justerade EBITA-marginalen ska nå 20% 2028.
Vi är mer konservativa i vårt scenario och räknar i stället med att bolaget växer organiskt i linje med BNP samtidigt som man adderar något mindre förvärv. Marginalmässigt räknar vi med att bolaget närmar sig 18% i EBITA-marginal. För att nå 50% uppsida på tre år behöver vi därmed varken diskontera bolagets försäljning- eller marginalmål.
Humle Småbolagsfond
Micro Systemation, Asmodee och Beijer var månadens bästa bidgragsgivare i Humle Småbolagsfond i oktober. Negativa bidragsgivare var Avanza, OEM och Bufab.
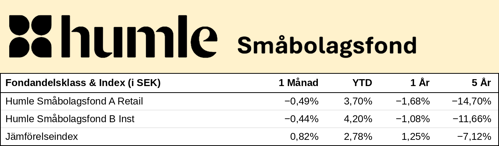
Fonden backade 0,49 procent under månaden. Jämförelseindex steg med 0,82 procent under samma period.
Humle Sverigefond
Sectra, Heaxagon och Investor var månadens bästa bidgragsgivare i Humle Sverigebolag i oktober. Negativa bidragsgivare var Nordea, SEB och ABB.
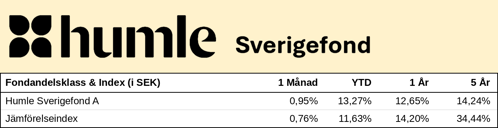
Fonden var upp 0,95 procent under månaden, medan jämförelseindex steg 0,76 procent.
Fler artiklar
-

Atles nya hållbarhetsansvariga vill ta vara på bredden i fondutbudet
-

Möt Adam Hansson och Johan Solini – nya förvaltare för Humles fonder
-

Mycket talar för stark vinsttillväxt kommande kvartal | Humle månadsbrev september 2026
-

Börsen klättrar trots stigande räntor – så påverkas småbolagen | Humle månadsbrev augusti 2026
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonden kan både öka och minska i värde och det är inte säkert att en investerare får tillbaka hela det insatta kapitalet. Ytterligare information finns i fondernas faktablad, informationsbroschyr, årsberättelse och halvårsredogörelse.